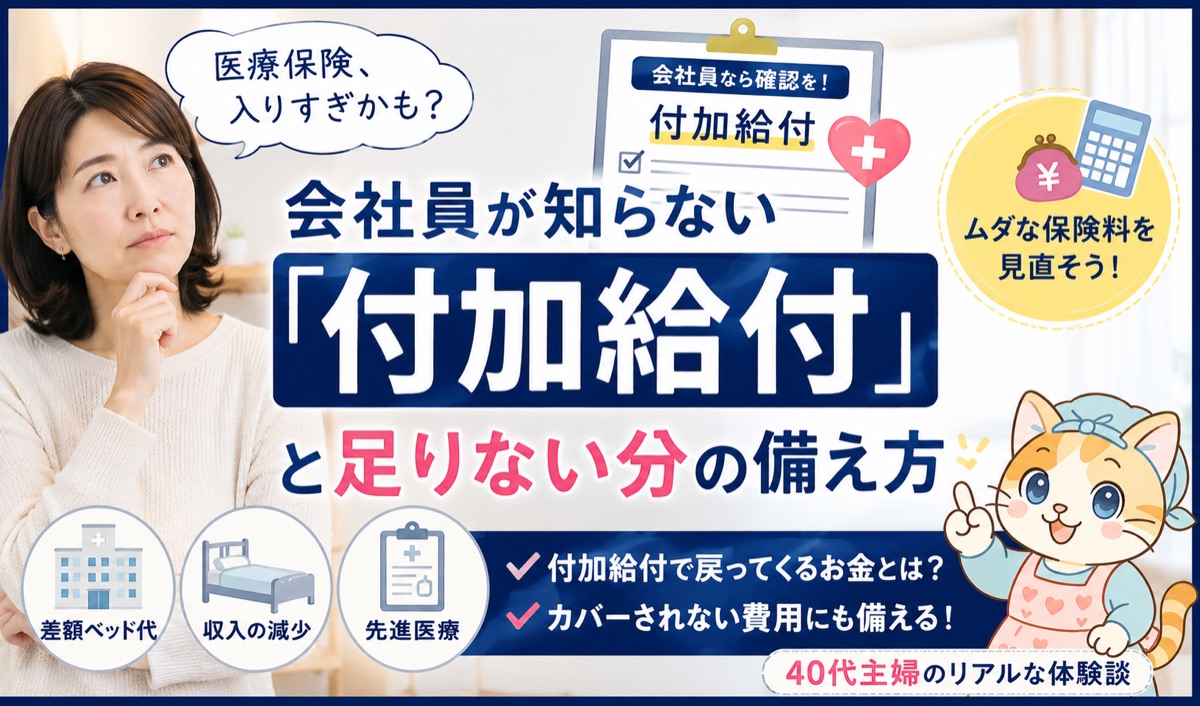
「うちの医療保険、これで合ってるのかな…」——そう思ったこと、ありませんか?😣
こんにちは、りむです。もともと大手メーカーのグループ会社で経理をしていて、今はパートで経理のお仕事をしています。
わが家の夫は協会けんぽの加入者なので、健康保険組合が独自に設ける「付加給付(ふかきゅうふ)」は利用できません。一方で、兄弟やママ友に勤務先の健康保険組合の制度を確認するよう伝えたところ、医療保険を見直すきっかけになったと感謝されました。この記事では、わが家の実体験と一般的な制度の説明を分けてお伝えします。
先に結論からお伝えします✨
結論は、民間の医療保険を考える前に、まず自分が加入している保険者と、利用できる公的制度・独自給付を確認することが大切だということです。付加給付の有無や内容は保険者によって異なり、わが家のように利用できない場合もあります。
また、公的制度や付加給付の対象外となる費用もあります。わが家では、利用できる制度を確認したうえで、家計や貯蓄とのバランスを見ながら必要な保障を考えています。
※これはあくまで我が家の考え方で、特定の保険商品をおすすめするものではありません。最終的な判断はご自身でお願いしますね。
そもそも「付加給付」ってなに?🤔
まず区別したいのが、法定の高額療養費制度と、健康保険組合が独自に設ける付加給付です。高額療養費制度は、1か月の窓口負担が年齢・所得に応じた上限額を超えた場合に、その超えた額が支給される公的制度です。2026年8月診療分から月額上限の見直しと年間上限が導入されているため、金額は一律ではありません。最新条件は厚生労働省「高額療養費制度を利用される皆さまへ」で確認してください。
「付加給付」は、法定の高額療養費制度とは別に、一部の健康保険組合が独自に設けている給付です。対象者、自己負担の基準額、対象となる費用、給付方法は組合ごとに異なります。
この記事で説明する付加給付は、勤務先などの健康保険組合が独自に設けるものです。協会けんぽには、この健康保険組合独自の付加給付はありません。まず、ご自身や扶養家族が加入している保険者を確認してください。
⚠️ 我が家の場合:夫は「協会けんぽ」なので付加給付はありません
わが家の夫は協会けんぽ(全国健康保険協会)の加入者です。そのため、わが家では健康保険組合独自の付加給付を利用しておらず、利用した体験談でもありません。加入先は、マイナ保険証を利用している方はマイナポータル、利用していない方は資格確認書などで保険者名を確認できます。

わが家のように協会けんぽで付加給付を利用できない場合もあります。保険を見直す前に、まず加入先と制度を確認しましょう📋

付加給付の有無や内容は、加入している健康保険組合の公式サイトや窓口で確認できます。協会けんぽの高額療養費制度とは分けて考えましょう📋
付加給付があるか、かんたんな調べ方🔍
「うちはあるのかな?」と思ったら、調べ方はとてもかんたんです😊
- マイナポータル、資格情報のお知らせ、資格確認書などで保険者名を確認する
- 加入している健康保険組合のホームページを見てみる
- それでもわからなければ、組合に電話で問い合わせれば教えてもらえます
- ホームページを見てもよくわからない・電話するのは気が引ける…という方は、組合のページの文章をコピーして、AI(ChatGPTなどの生成AI)に「これをわかりやすく要約して」とお願いするのもおすすめです。難しい言葉をかみ砕いてくれますよ🤖 ただし、AIの回答はまれに間違いが含まれることもあるので、金額や条件など大事な部分は、最後は必ず組合の公式情報で確認してくださいね。
保険者名を確認したら、その保険者の公式サイトや窓口で、付加給付の有無・対象者・金額・手続方法を確認します。現在の資格確認方法は厚生労働省「資格確認方法について」も参考になります。
家族に聞くだけでは制度の有無が分からないこともあります。実際、あるママ友は「うちはたぶん違う」と話していましたが、勤務先の健康保険組合を調べると付加給付が設けられていました。思い込みで判断せず、加入先の公式情報で確認することが大切です。
さらに、確認するときは次の2点もあわせてチェックしてみてください。
- 自動給付か、申請が必要か……手続方法は組合ごとに異なります
- いくら戻ってくるか(自己負担の上限額)……「2万円を超えた分」「2万5千円を超えた分」など、組合によって金額が異なります
被扶養者の医療費が付加給付の対象になるかどうかも、組合ごとに異なります。本人だけでなく家族の保障を考えるときは、対象者の範囲も公式情報で確認してください。
ちなみに、わたしのまわりでは、兄も、姉の旦那さんも付加給付がありました。意外と「身近にあるのに気づいていないだけ」ということが多いんです。

「ある・ない」だけでなく、「誰が対象か」「自動給付か申請制か」「いくら戻るか」まで、加入先の公式情報で確認しましょう📋
付加給付があると、なにが嬉しいの?💰
付加給付のある健康保険組合では、定められた条件に該当すると、高額療養費制度に加えて自己負担が軽減される場合があります。
わたし自身、経理の仕事を通じてこの仕組みを知り、加入している制度を確認してから民間保険を考えることが大切だと感じました。家族へ伝えたところ、保障内容を確認し直すきっかけになったようです。これはわが家が付加給付を受けた体験ではありません。
でも要注意!付加給付でカバーされない費用もある⚠️
ここが一番大事なところです。「付加給付があるから医療保険はいらない」と言い切るのは危険です。なぜなら、付加給付の対象にならない費用があるから。たとえば——
- 差額ベッド代(個室などを希望したとき)
- 先進医療の費用
- 入院中の食事代や日用品
- 働けない間の収入の減少
こうした費用が対象になるかは制度や契約によって異なります。公的制度、貯蓄、民間保険をどのように組み合わせるかは、家族構成や家計に合わせて考える必要があります。
健康保険の被保険者には、一定の要件を満たした場合に傷病手当金(しょうびょうてあてきん)が支給される制度があります。協会けんぽでは、業務外の病気やけがで療養し、仕事に就けず、連続する3日間を含み4日以上休み、給与の支払いがないことなどが主な要件です。支給額は標準報酬月額を基に計算され、支給開始日から通算して1年6か月が上限です。詳細は協会けんぽ「傷病手当金」で確認してください。
傷病手当金は誰でも無条件に受け取れるものではなく、加入先や働き方、給与の支払い状況などによって取扱いが異なります。利用できる制度を確認したうえで、収入減への備えを考えることが大切です。
実体験:教えたら「見直せた」と感謝された😊
わが家は協会けんぽなので、健康保険組合独自の付加給付は利用できません。一方、兄弟や友人がそれぞれの加入先を確認したところ、独自の給付制度が設けられているケースがありました。
兄弟やママ友に付加給付の話をしたところ、「保障が重複していた」「保険料を払いすぎていた」と気づいて、見直すきっかけになったようで、とても感謝されました。
お金の話って、知っているかどうかだけで大きく差がつくんだなと、あらためて感じた出来事でした🍀
わたしは、自分が知っていることで誰かが得をするなら、こっそり教えたくなる“おせっかい”が大好きなんです😊 もちろん、お金の話はデリケートなので、踏み込みすぎないように、そういう話題になったときにそっとお伝えするくらいにしています。このブログも、そんな気持ちで書いています。
足りない分は、どう備える?🛡️
公的制度や付加給付の対象外となる費用への備えには、貯蓄や民間の医療保険など複数の選択肢があります。保険料だけでなく、保障内容、支払条件、保険期間も比べることが大切です。
医療保険を検討するときは、加入中の制度と現在の保障を確認し、必要に応じて複数の商品や備え方を比較してください。
ただし、どんな保険が合うかは、家族構成や貯蓄、健康状態によって変わります。迷うときは、保険の専門家に相談するのも一つの手です。
わたしがFPを取った理由は「無知はもったいない」から
最後に、すこしだけ個人的な話を。わたしがFP(ファイナンシャル・プランナー)の資格を取ろうと思った理由のひとつが、まさに今日のような話でした。
制度には申請が必要なものと、自動で給付されるものがあります。付加給付も手続方法が組合ごとに異なるため、加入先の公式情報を確認することが大切です。
付加給付の内容は組合ごとに違うため、制度名を知るだけでなく、対象や自己負担額を確認する必要があります。確認できた範囲を、医療費への備えを考える材料のひとつにできます。
とくに医療保険の入院保障は、いわゆる掛け捨ての部分。不安だからとあれもこれも手厚くすると、その分毎月の保険料もどんどん大きくなってしまいます💦 利用できる公的制度や勤務先の制度を確認しておくと、「どこまで保険で備えるか」を考える材料になります。
「知らなかった」で損をする人が、少しでも減ったらいいな。そんな気持ちで、このブログを書いています🍀 今日の付加給付の話も、あなたやご家族の役に立てたらうれしいです。
まとめ:まずは自分の健保を確認してみて🌸
最後に、今日のポイントをまとめます。
- まず、自分(や配偶者)の健康保険に「付加給付」があるか確認する
- 高額療養費制度と、健康保険組合独自の付加給付は別の制度として確認する
- 制度の対象外となる費用も含め、貯蓄や民間保険などの備え方を家庭ごとに検討する
- 不安なときは専門家に相談を
わが家は協会けんぽで付加給付を利用できないことを確認したうえで、家計や貯蓄とのバランスを見ながら保障を考えています。まずは、ご自身の保険者と利用できる制度を確認してみてくださいね😊

まずはマイナポータルや資格確認書などで保険者名を確認するところから始めましょう🌸
保障を見直して家計に余裕ができた場合は、貯蓄や投資など将来への備え方を検討する方法もあります。投資には元本割れの可能性があります。
FP3級・簿記3級を保有する40代主婦。金融・保険の窓口業務を経験後、大手メーカーのグループ会社で経理を担当。現在はパートで経理をしながら、オルカン・高配当株での長期投資と子どもへの資産づくりを実践中です。詳しいプロフィールはこちら
※筆者はFP3級ですが、本記事は情報提供を目的としたもので、個別の保険・金融商品の助言や特定商品の推奨ではありません。保障の要否はご自身の状況に合わせ、必要に応じて専門家にご相談のうえご判断ください。
コメント